01 / Завтрак
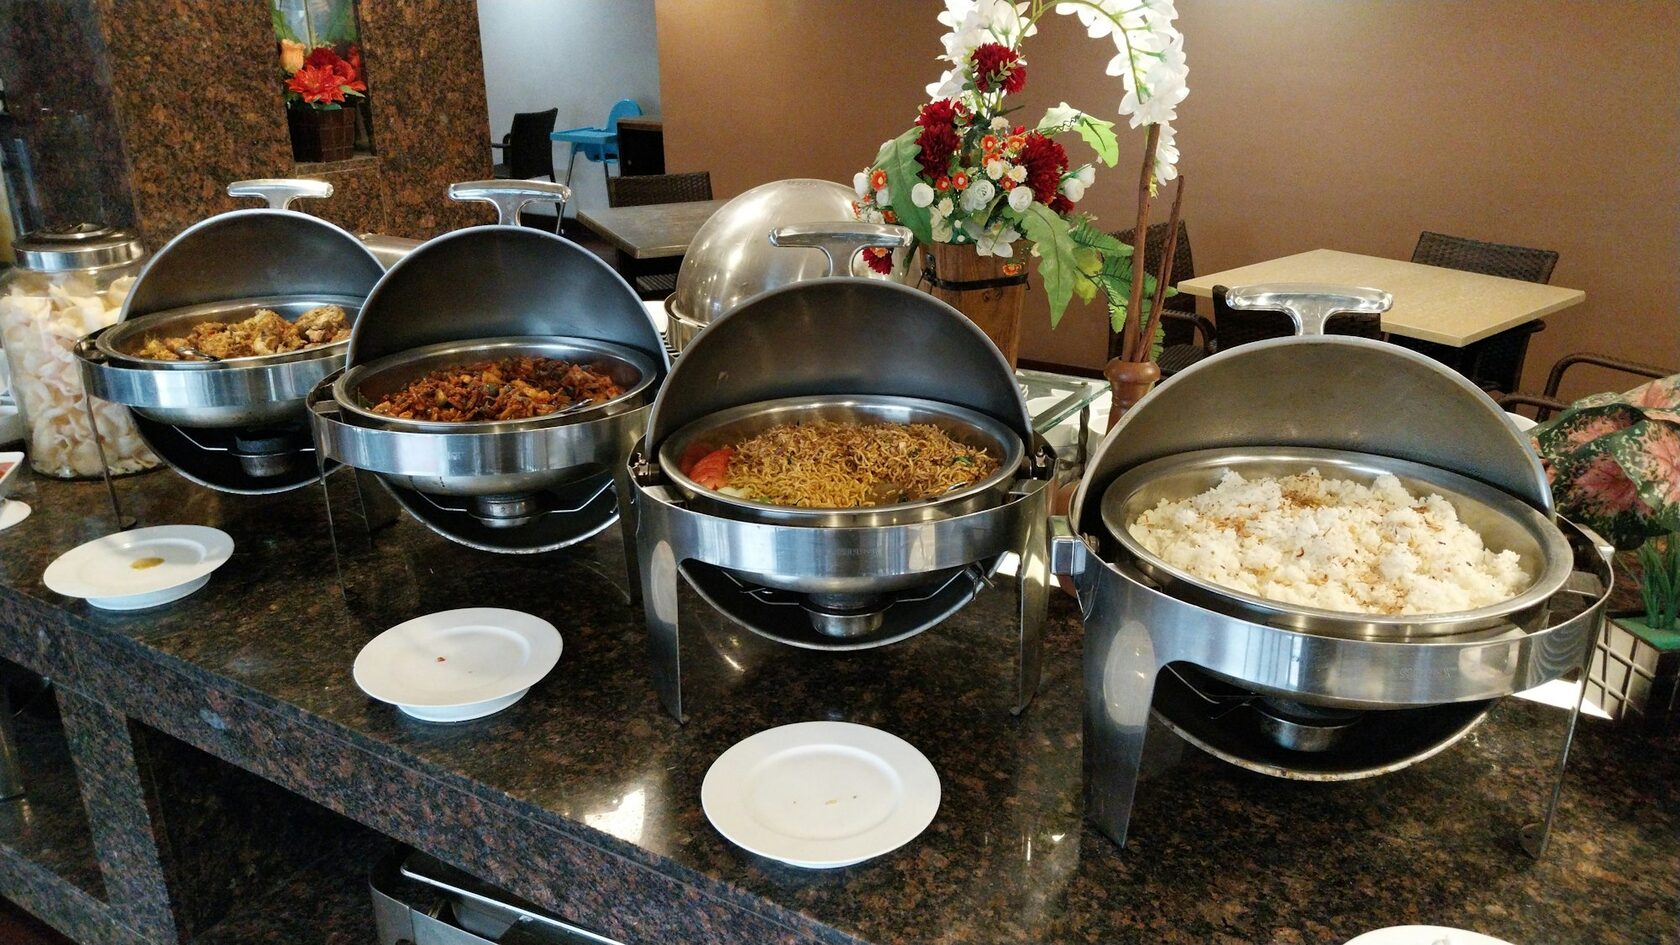
Завтрак проживающих
Фиксированный поток гостей, часто включён в тариф. Отдельная экономика редко видна, но расходы реальны.
Как отделить поддержку гостиничного продукта от самостоятельной ресторанной экономики. Четыре формата и два отчёта

Эксперт по открытию и операционному управлению отелем
Специализируется на операционной эффективности, финансовом анализе и экономике гостиничных подразделений.
Глава 3 · Экономика ресторана при отеле
Ресторан заполнен на завтраке, иногда принимает банкет, вечером обслуживает несколько столов. Руководитель называет его прибыльным, потому что кухня «зарабатывает на мероприятиях». Бухгалтер видит только часть затрат, собственник — красивый зал, управляющий — необходимую услугу для гостей.
Кто прав? Все могут говорить о разных частях одного бизнеса. Разберём, как отделить поддержку гостиничного продукта от самостоятельной ресторанной экономики.
Завтрак, вечерний ресторан, банкет и обслуживание в номере используют общую кухню, но не обязательно имеют одинаковую доходность. У них разные объёмы, часы работы, требования к персоналу и способы продажи.
Поэтому первый шаг аудита — разделить направления. Общая выручка скрывает, за счёт чего держится результат. Успешный банкет может покрывать слабую вечернюю посадку. Включённый завтрак может вообще не отражаться как внешняя продажа ресторана, хотя требует продуктов и труда.
CoStar связывает управление совокупной выручкой с расходами и операционной прибылью: важно не максимизировать одну красивую строку, а понять итоговую экономику продукта.
Фиксированный поток гостей, часто включён в тариф. Отдельная экономика редко видна, но расходы реальны.
Зависит от внешней посадки и событийного календаря. Самый чувствительный к нагрузке формат.
Контрактные продажи с предоплатой. Считаются отдельно из-за иной структуры затрат и трудоёмкости.
Небольшая доля выручки, но высокая себестоимость доставки и часто сервисная функция.
Если выручка ресторана считается отдельно, а зарплата части кухни, энергия и ремонт находятся в общем бюджете отеля, отчёт подразделения может выглядеть лучше, чем его полный результат. Обратная ошибка — распределить на ресторан произвольную долю всех расходов и объявить его убыточным.
Нужны два отчёта:
После непосредственно связанных расходов. Помогает решить, стоит ли принять дополнительный заказ.
После согласованного распределения общих затрат. Показывает, какой формат содержать в долгосрочном периоде.
Общий труд можно распределять по измеренным часам, продукты — по учёту выпуска и потребления, отдельное оборудование — по назначению. Конкретная методика определяется объектом. Главное — последовательность и отсутствие двойного учёта. Нельзя одновременно включить одну зарплату в стоимость блюда и второй раз вычесть её как отдельный полный расход.
Цифры условные · для иллюстрации логики
Представим вечерний ресторан с выручкой 1,5 млн рублей за месяц. Продукты стоят 450 000, непосредственно относимый труд — 550 000, прочие прямые расходы — 150 000. До общих расходов остаётся 350 000 рублей.
Если на направление обоснованно распределяется ещё 300 000 рублей общих расходов, результат составляет 50 000. Это не чистая прибыль собственника: финансирование, налоги и капитальное обновление в модели не учтены. Все суммы условные.
Экономика вечернего ресторана · месяц
Все суммы условные
Закрывать ресторан только из-за небольшого результата рано. Нужно проверить, какие расходы действительно исчезнут. Если кухня всё равно работает на завтрак и часть зарплат сохраняется, формальная «экономия 550 000» не возникнет. Если сокращение часов требует дополнительного питания для проживающих, появится новый расход.
Но и сохранять любой формат из уважения к красивому интерьеру нельзя. Отелю нужен сравнительный расчёт: нынешняя работа, сокращённое меню, бистро, партнёрское питание или другой режим. Каждый вариант оценивается по затратам, обязательствам перед гостем и влиянию на продажи номеров.
Иногда ресторан действительно помогает продавать проживание, даже если его отдельный результат слабый. Однако утверждение «без него никто не приедет» требует проверки. Какие категории гостей выбирают объект из-за питания? Что написано в тарифах? Сколько продаж зависит от позднего ужина, группового обслуживания или детского меню?
Нельзя записать весь рост ADR на счёт ресторана без сравнения и данных. Но можно изучить обращения, причины выбора, продажи пакетов и отказной спрос. Для учебного теста полезно сравнивать сопоставимые даты и предложения, не нарушая уже проданные условия.
Также важно различать необходимую услугу и чрезмерный формат. Обязанность дать обещанное питание не обязательно означает необходимость держать огромный зал и длинное меню до полуночи. Возможность изменения проверяется по категории, стандартам, договорам и фактической потребности.
Измеримая поддержка — это не пара цифр из отдела бронирования, а связка обращений, причин выбора и реальной структуры тарифов.
Какие позиции требуют отдельного сырья, редких заготовок и длительного труда, но почти не продаются?
Где спрос оправдывает работу, а где расходы возникают ради формального присутствия?
Знают ли службы фактические заезды и мероприятия, или каждая работает по своим планам?
В опубликованном разборе гостиничного питания Яндекс Путешествий шефы обсуждали запрос на понятную еду, локальные продукты и форматы, которые команда способна исполнить. Это мнения практиков, а не универсальные нормы ресторанной рентабельности.
Практический чек-лист
Ресторан может быть и самостоятельным бизнесом, и частью гостиничного продукта. Плохой вариант — когда его роль не определена, а расходы оправдываются словом «сервис». Начните с раздельной экономики завтрака, вечера и мероприятий.
Сравните не только текущий ресторан с идеальной прибылью, но и несколько реалистичных вариантов:
Для каждого варианта нужны устранимые расходы, сохраняющиеся обязательства, влияние на гостя и риск для продаж номеров. Без альтернатив разговор сводится к защите или закрытию.
Партнёрское решение тоже не бывает бесплатным. Нужно проверить качество, часы, ответственность за жалобы, цены для проживающих и влияние на категорию или условия бренда. Экономия на собственной кухне не должна превращаться в потерю контроля над обещанной услугой.
Общие расходы распределяются отдельным шагом, чтобы не смешать решение о дополнительном заказе с решением о существовании формата. Если показатель нельзя собрать, сначала исправляют учёт, а не делают громкий вывод об убыточности.

Выручка по каждому направлению

Число гостей

Продуктовые расходы

Прямые трудозатраты

Остатки

Жалобы

Загрузка зала по часам
Шаг 1 · Общее
Общие расходы распределяются отдельным шагом, чтобы не смешать решение о дополнительном заказе с решением о существовании формата.
Шаг 2 · Вклад в продажи
Отдельно стоит отмечать продажи, которые ресторан принёс отелю: пакеты с питанием, банкеты, продления и обращения, где питание названо причиной выбора. Такие продажи нужно подтверждать, а не записывать на ресторан весь успех отдела бронирования.
Ресторан остаётся в текущем виде, если его роль понятна, расходы измеримы, а результат соответствует этой роли.
Ресторан меняется, если часть часов или меню существует только по привычке.
Он не должен быть ни священной декорацией, ни первым кандидатом на закрытие без расчёта.
Управляющий защищает формат не вкусом и не интерьером, а связкой пользы для гостя и экономики для собственника.
Возьмите последний месяц и разделите хотя бы три потока:
Даже если распределение общих расходов пока приблизительное, отдельно отметьте продукты, часы работы и число гостей. Уже это покажет, какой поток создаёт оборот, а какой — нагрузку.
Не принимайте решение о закрытии на основании первого черновика. Используйте его, чтобы понять, каких данных не хватает.
На следующий месяц назначьте один учётный эксперимент: точнее списывать продукты или фиксировать часы по направлениям. Когда появится сопоставимая база, сравнение форматов станет предметным. До этого любой вывод о декорации или самостоятельном бизнесе будет преждевременным, каким бы уверенным он ни звучал на планёрке.
Заявка · Разбор экономики ресторана
Эксперты ОТЕЛЬПРОСТО помогут разделить четыре формата, настроить корректное распределение расходов и выбрать роль ресторана без потери качества сервиса.
Заявка на разбор
Три разбора по смежным темам — от завтрака до группового заказа.